 Налоговые органы Республики Башкортостан напоминают: приближается очередной срок представления Уведомлений об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов. Не позднее 26 октября 2026 года организации и индивидуальные предприниматели должны представить в налоговые органы Уведомление в отношении:
НДФЛ за период с 01.10.2026 по 22.10.2026 (код периода 34/01);
земельного, транспортного налогов и налога на имущество организаций за 3 квартал 2026 года (код периода 34/03);
упрощенной системы налогообложения за 9 месяцев 2026 года (код периода 34/03);
НДФЛ (налогоплательщикам на общей системе налогообложения, представляющим декларацию по форме 3-НДФЛ) за 9 месяцев 2026 года (код периода 33/04). далее
 Для удобства налогоплательщиков Республики Башкортостан работает Единый многоканальный телефон: 8-347-215-10-70 (добавочный 55-55). Позвонив, представители организаций и граждане могут получить разъяснения специалистов по вопросам, отнесённым к компетенции налоговых органов.
Для соединения со специалистами по конкретной тематике предусмотрены следующие добавочные номера:
налогообложение имущества юридических лиц - 021-00;
налогообложение имущества физических лиц - 022-00;
расчёты по страховым взносам - 015-00;
расчёты по форме 6-НДФЛ - 016-00;
декларации и налоговые вычеты физических лиц- 017-00;
представление уведомления об исчисленных суммах налогов и взносов - 018-00;
экспедиция, справки по письмам - 012-00. далее
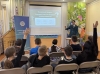 17 сентября 2026 сотрудники УФНС России по Республике Башкортостан провели познавательный урок по налоговой грамотности для воспитанников центра социальной и коррекционной помощи «Радуга» государственного бюджетного учреждения Республики Башкортостан для детей-сирот и детей, оставшихся без попечения родителей. далее
Если налогоплательщик-физическое лицо в установленный срок не представил налоговую декларацию по форме 3-НДФЛ в отношении доходов, полученных в предыдущем налоговом периоде от продажи или в результате дарения недвижимого имущества неблизкими родственниками, то налоговыми органами после крайнего срока уплаты налога на доходы физических лиц проводится камеральная налоговая проверка без декларации и расчет налога на доходы физических лиц, подлежащего уплате в бюджет, на основании сведений от регистрирующих органов. далее
 Для индивидуальных предпринимателей и организаций с численностью работников до 5 человек и годовым доходом не более 60 млн руб. предусмотрена возможность перехода на уплату АвтоУСН.
С начала 2026 года в Республике Башкортостан на АвтоУСН перешли свыше 11 тыс. налогоплательщиков. Сумма их дохода составляет чуть менее 72 млрд руб., а сумма уплаченного налога составила около 2,8 млрд руб. далее
С 2026 года для руководителей коммерческих организаций минимальная база для исчисления страховых взносов должна быть не менее минимального размера оплаты труда на начало расчетного периода, установленного федеральным законом. Поправка внесена в п. 1 ст. 421 Налогового кодекса Российской Федерации Федеральным законом от 28.11.2025 № 425-ФЗ.
Не распространяются положения данной поправки в следующих случаях:
организация (индивидуальный предприниматель) применяет специальный налоговый режим «Автоматизированная упрощенная система налогообложения»;
физическое лицо-единоличный исполнительный орган участвует в специальной военной операции в связи с призывом на военную службу по мобилизации, заключением контракта или пребыванием в добровольческом формировании;
единоличным исполнительным органом юридического лица является глава крестьянско-фермерского хозяйства;
организацией переданы полномочия единоличного исполнительного органа по гражданско-правовому договору индивидуальному предпринимателю (однако, если договор об оказании управленческих услуг заключен с индивидуальным предпринимателем, осуществляющим иную деятельность, не связанную с управлением, для организации его вознаграждение является объектом обложения страховыми взносами);
при процедуре банкротства юридического лица единоличным исполнительным органом является утвержденный арбитражный судом конкурсный управляющий. далее
|


